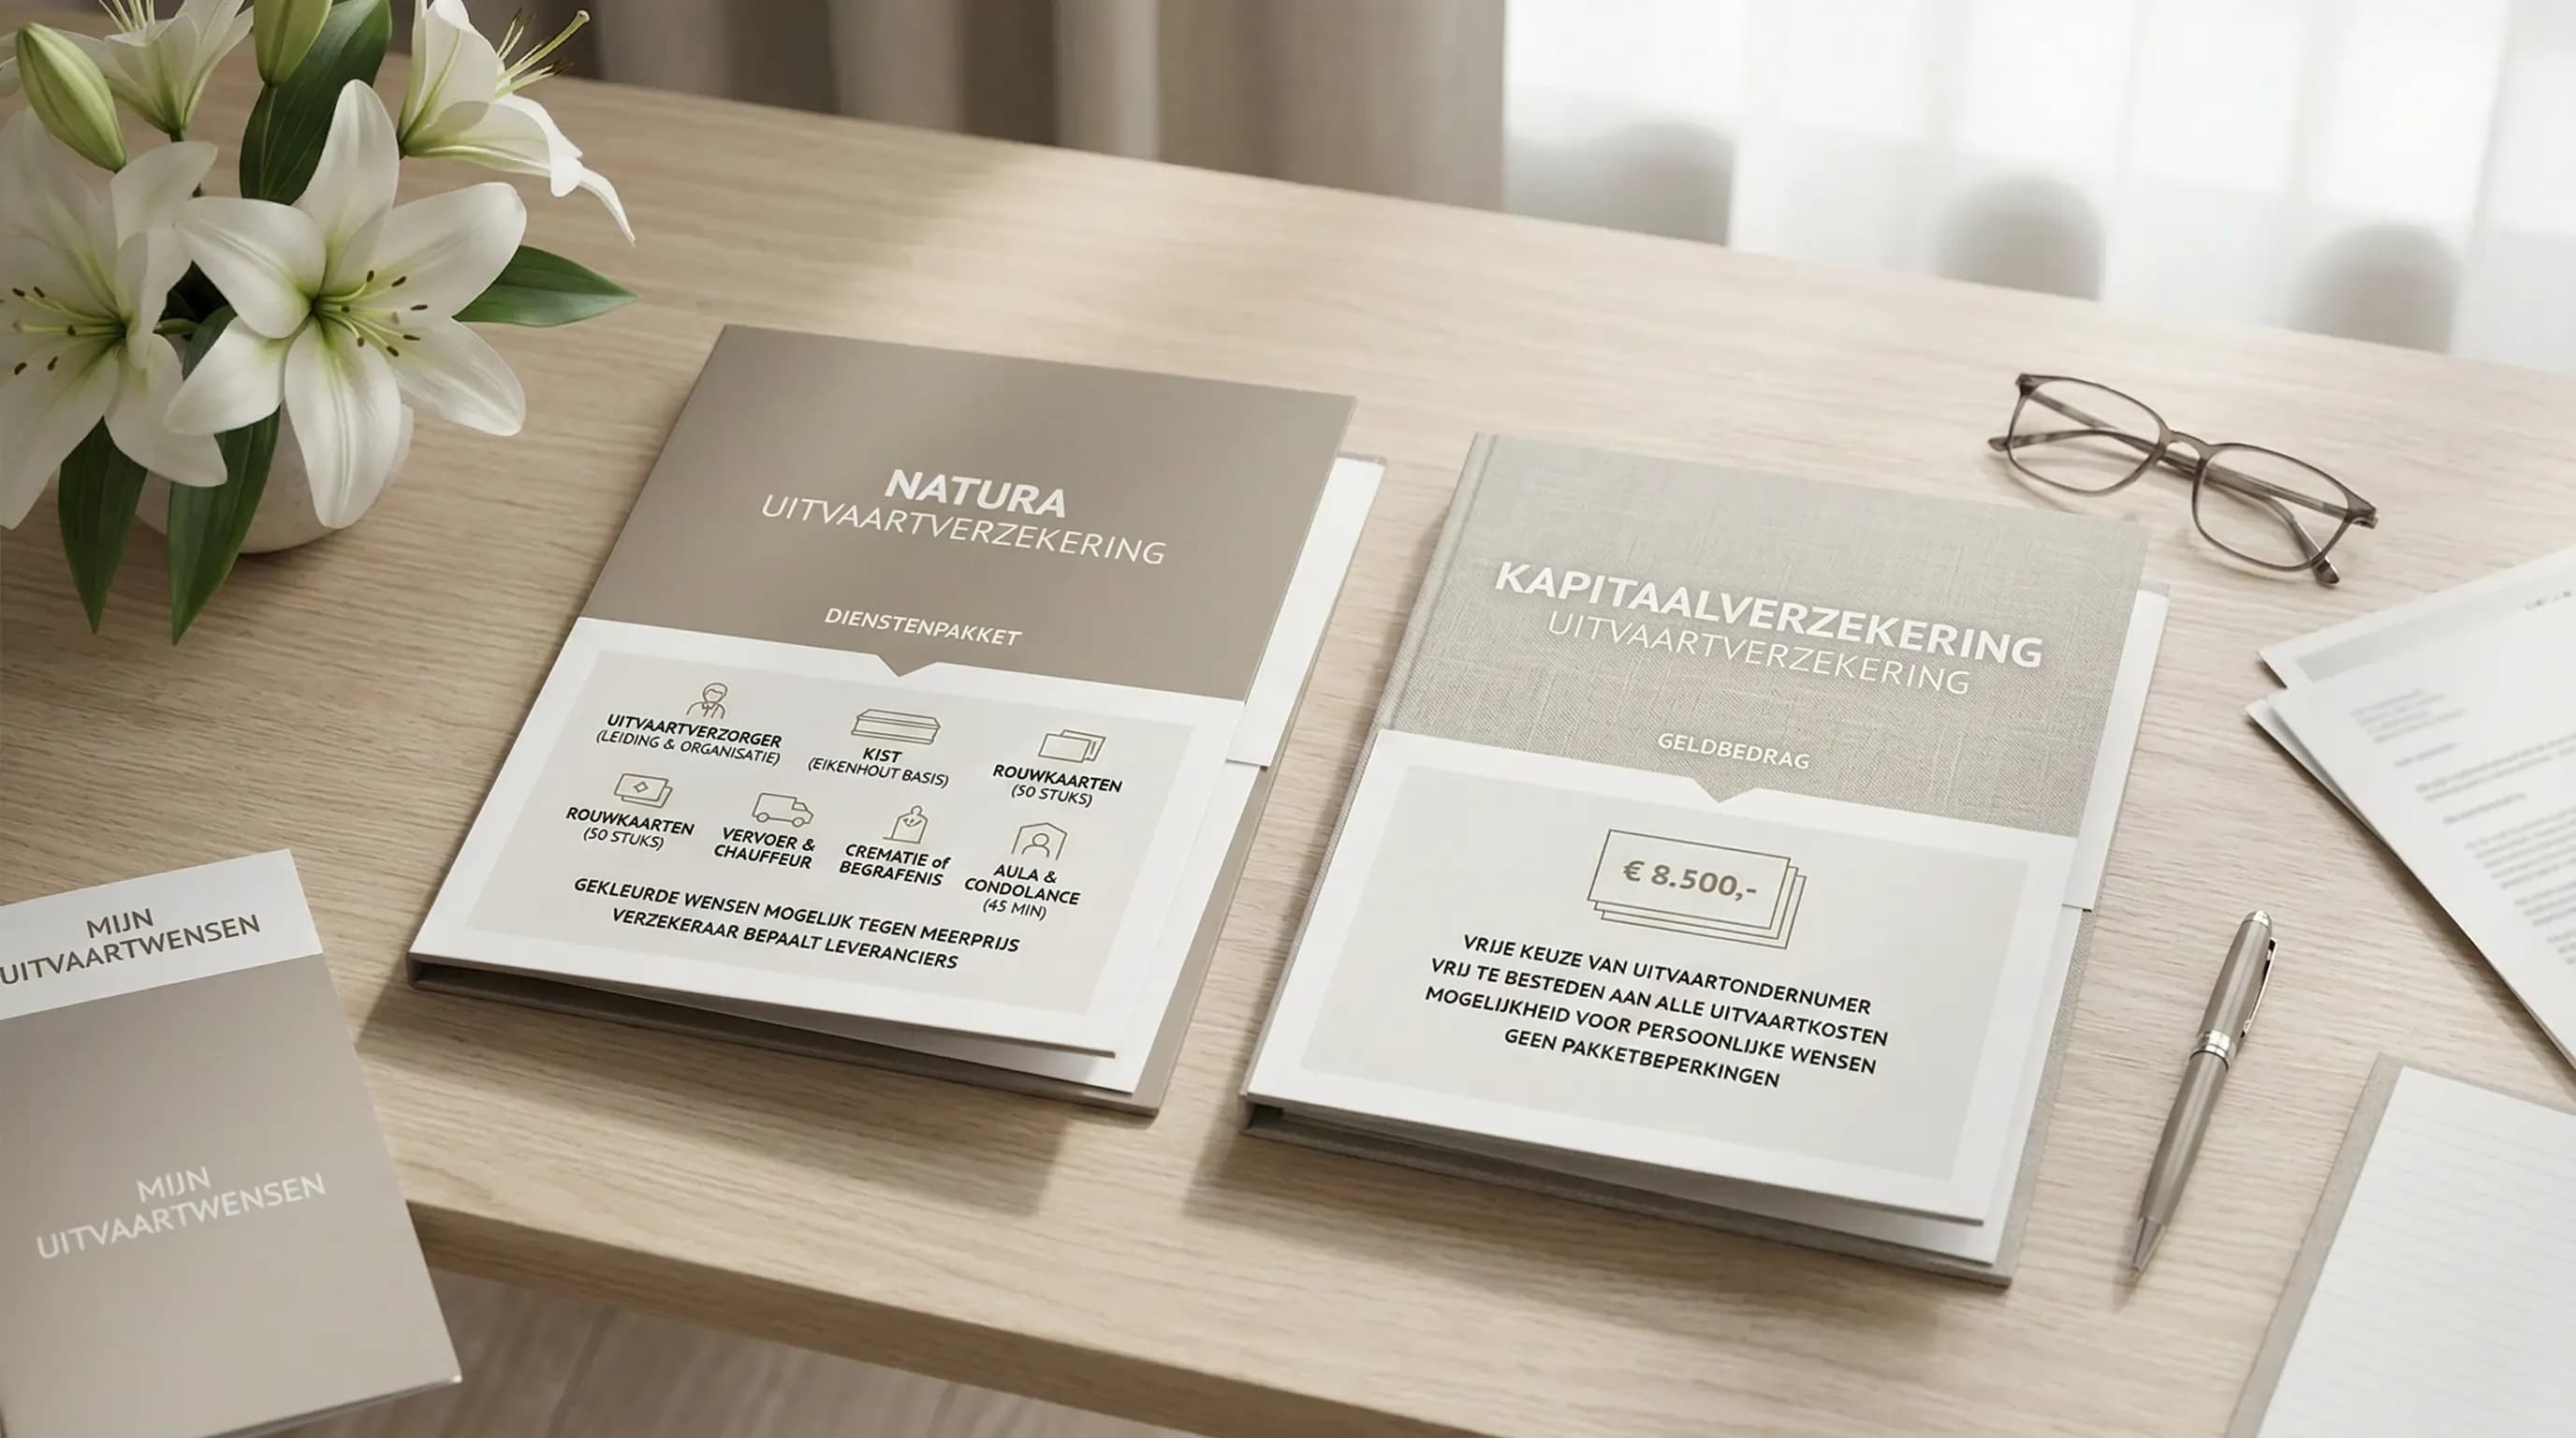
Natura of kapitaalverzekering? Ontdek wat bij je past
Een kwart van de verzekerden weet niet eens welk type uitvaartverzekering ze hebben. Ondertussen stijgen de kosten harder dan ooit. In dit artikel vergelijken we de naturaverzekering en kapitaalverzekering op keuzevrijheid, kosten en risico's, zodat je zelf een bewuste keuze kunt maken.
Stel je voor: je hebt ooit een uitvaartverzekering afgesloten, maar je weet eigenlijk niet wat voor type het is. Je bent niet de enige, en het maakt meer uit dan je zou denken. Het verschil tussen een naturaverzekering en een kapitaalverzekering bepaalt namelijk niet alleen wat er wordt uitgekeerd, maar ook wie de uitvaart regelt.
In dit artikel leg ik het verschil uit, zonder moeilijke termen of verkooppraatjes, zodat je zelf kunt bepalen welk type past bij jouw situatie.
Wat is een naturaverzekering precies?
Bij een naturaverzekering verzeker je geen geldbedrag, maar diensten: de laatste verzorging, het rouwvervoer, een kist en de begeleiding door een uitvaartverzorger. De verzekeraar regelt de uitvaart zelf, of laat dat doen door een aangesloten onderneming.
Het voordeel is dat je nabestaanden niet zelf een uitvaartverzorger hoeven te zoeken of prijzen hoeven te vergelijken op een moment waarop ze daar niet mee bezig willen zijn. Bovendien groeien de verzekerde diensten mee met de prijzen van uitvaartdiensten, waardoor het risico dat je dekking achterblijft kleiner is.
De keerzijde zit in de keuzevrijheid. Bij de meeste naturapolissen ga je ervan uit dat de verzekeraar de uitvaart verzorgt. Kiezen je nabestaanden een andere partij, dan krijgen ze een lagere vergoeding. Bij de DELA Dienstenverzekering is dat € 3.157 voor het dienstendeel plus je aanvullende geldbedrag van minimaal € 800, samen dus minimaal € 3.957 (peildatum juli 2026). Daar staat een dienstenpakket van € 8.000 tegenover, zoals DELA zelf aangeeft. Er vervalt dus ruim € 4.800 aan verzekerde waarde.
Praktische tip: heb je al een naturaverzekering? Zoek in je polisvoorwaarden op wat er gebeurt als je nabestaanden een andere uitvaartverzorger kiezen. Het verschil tussen de volledige dekking en de beperkte vergoeding kan duizenden euro's zijn.
Wat is een kapitaalverzekering (geldverzekering)?
Bij een kapitaalverzekering verzeker je een vast geldbedrag. Bij overlijden keert de verzekeraar dat uit aan je nabestaanden, die het naar eigen inzicht besteden.
De kanttekening is dat het bedrag niet vanzelf meegroeit. Sluit je vandaag een polis af voor € 9.500 en gaan de prijzen door, dan kan die dekking over twintig of dertig jaar krap zijn. Met indexatie groeit het verzekerde bedrag jaarlijks mee, maar dan stijgt je premie ook.
Er zijn ook fiscale gevolgen. De waarde van een uitvaartverzekering valt in box 3. Voor polissen die uitsluitend bij overlijden uitkeren geldt in 2026 een vrijstelling van € 8.904 per verzekerde (Belastingdienst). Let op hoe die vrijstelling werkt: komt de waarde erboven, dan telt niet alleen het meerdere mee, maar het volledige bedrag als vermogen in box 3. Het is dus een drempel, geen schijf.
Verzekeraars als a.s.r. en DELA bieden beide kapitaalverzekeringen met verschillende indexatiemogelijkheden. Bij a.s.r. kun je kiezen voor een jaarlijkse verhoging op basis van het consumentenprijsindexcijfer van het CBS, of een vast percentage van 2 tot 5 procent.
Praktische tip: kies je een kapitaalverzekering, kijk dan of er een indexatieclausule in je polis zit en of die is ingeschakeld. Zonder indexatie blijft je dekking op termijn achter.
Wat kost een uitvaart eigenlijk?
Om hier een keuze in te maken helpt het te weten waar je het over hebt. En dat is lastiger dan het lijkt, want onafhankelijk prijsonderzoek naar Nederlandse uitvaarten bestaat niet.
Het bedrag van € 7.500 dat je overal tegenkomt, komt uit een Nibud-rapport uit 2017 dat werd gefinancierd door uitvaartverzekeraar Yarden. Het probleem is niet dat het oud is, maar dat het nooit een meting is geweest: Follow the Money liet op 3 juli 2026 zien dat het cijfer in het persbericht ten onrechte aan het CBS werd toegeschreven, en het Nibud haalde het rapport op 26 mei 2026 offline. We zochten dat uit in ons artikel over de herkomst van dat bedrag.
Wat je wel hebt, zijn bedragen van partijen zelf. Monuta noemt een bandbreedte van € 7.000 tot € 11.500 voor een uitvaart naar eigen wens (monuta.nl, geraadpleegd 29 juli 2026). DELA komt op gemiddeld € 9.500: € 8.500 voor een crematie en € 10.500 voor een begrafenis (dela.nl, geraadpleegd 29 juli 2026). Aan de onderkant kost een crematie zonder afscheidsdienst bij Monuta € 2.250. Allemaal gebaseerd op hun eigen tarieven, niet op een marktmeting.
Praktische tip: reken je eigen wensen door met onze uitvaartkostencalculator in plaats van een gemiddelde over te nemen. Crematie of begrafenis, aantal gasten, wel of geen koffietafel: dat bepaalt de prijs, niet een landelijk cijfer.
Onderverzekering: het risico bij beide typen
Onderverzekering is bij beide typen het risico waar je op moet letten. Maar wees voorzichtig met de percentages die erover circuleren.
Zo'n percentage is een rekensom: je legt verzekerde bedragen naast wat een uitvaart kost. Die kostenmaatstaf was € 7.500, en dat bedrag is volgens Follow the Money afkomstig van de verzekeraars zelf, terechtgekomen in een Nibud-rapport dat door uitvaartverzekeraar Yarden werd gefinancierd. Verzekeraars leverden dus het cijfer waarmee vervolgens werd vastgesteld dat mensen te weinig verzekerd zijn. Dat is geen verouderd cijfer, dat is een cirkel.
Wat je wel kunt controleren, is je eigen situatie.
Bij een kapitaalverzekering ontstaat het gat doordat het verzekerde bedrag achterblijft. Veel oudere polissen staan nog op € 3.000 tot € 4.000. Of dat te weinig is hangt af van wat je wilt: voor een crematie zonder ceremonie is het ruim voldoende, voor een uitvaart met plechtigheid en gasten niet.
Bij een naturaverzekering is dat risico kleiner, omdat de diensten in waarde meegroeien. Hier zit het risico ergens anders: als je wensen veranderen, bijvoorbeeld een uitgebreidere ceremonie, een bijzondere locatie of een natuurbegrafenis, dan valt dat vaak buiten het standaardpakket.
Bij begraven speelt bovendien iets wat bij beide typen misgaat: grafrechten verschillen sterk per gemeente en vallen bij de meeste polissen buiten de indexatie, omdat de verzekeraar er geen invloed op heeft. Juist daar ontstaat het gat.
De combinatieverzekering biedt een tussenweg: een basispakket diensten plus een vrij besteedbaar bedrag. Let daarbij op de verhouding, want die verschilt sterk. Bij DELA is het dienstendeel € 8.000 en het vrije deel klein; bij Monuta is € 2.500 gereserveerd voor de uitvaartverzorger en is de rest vrij besteedbaar.
Praktische tip: vraag je verzekeraar om een actueel overzicht van je dekking en leg dat naast de uitvaart die je voor ogen hebt. Bijverzekeren kan bij de meeste verzekeraars online.
Keuzevrijheid tegenover ontzorging
Het fundamentele verschil draait om één afweging: wil je dat je nabestaanden zoveel mogelijk uit handen wordt genomen, of dat ze maximale keuzevrijheid hebben?
Bij een naturaverzekering staat ontzorging centraal. De verzekeraar of een aangesloten uitvaartverzorger neemt het meeste werk over, en de premie ligt bij hetzelfde verzekerde bedrag vaak lager dan bij een kapitaalpolis, omdat de verzekeraar centraal inkoopt. Daar staat de binding aan die dienstverlener tegenover.
Bij een kapitaalverzekering staat vrijheid centraal. Je nabestaanden kiezen zelf wie ze inschakelen en hoe ze het bedrag besteden. Dat is relevant als je al een voorkeur hebt voor een lokale uitvaartondernemer, of als je in het buitenland begraven of gecremeerd wilt worden. a.s.r. biedt uitsluitend kapitaalverzekeringen aan.
De Autoriteit Financiële Markten verplicht verzekeraars helder te informeren over kosten, dekking en risico's, voor beide typen. Word je door een adviseur benaderd, dan moet die de advieskosten vooraf melden. Controleer bij twijfel of de adviseur een AFM-registratie heeft.
Praktische tip: bedenk of je nabestaanden het type zijn dat graag zelf de regie houdt of juist zo min mogelijk wil regelen. Dat zegt meestal meer over welk type past dan de premie.
De keuze in de praktijk
Een naturaverzekering sluit aan als je wilt dat je nabestaanden zo min mogelijk hoeven te regelen, je geen sterke voorkeur hebt voor een specifieke uitvaartverzorger en je het prettig vindt dat de verzekerde waarde meegroeit.
Een kapitaalverzekering sluit aan als keuzevrijheid zwaarder weegt, je al weet bij welke ondernemer je terecht wilt, je een uitvaart in het buitenland overweegt, of je wilt dat een restbedrag naar je nabestaanden gaat.
Een combinatieverzekering zit ertussenin: een basispakket voor de kern, plus een vrij bedrag voor persoonlijke wensen.
Concreet: bij DELA bestaat het UitvaartPlan in diensten uit een pakket van € 8.000 plus een geldbedrag van minimaal € 800. Bij Monuta is bij een verzekerd bedrag van € 9.500 een deel van € 2.500 gereserveerd voor de uitvaartverzorger en de rest vrij besteedbaar. Bij a.s.r. gaat het uitsluitend om een kapitaalverzekering, waarbij alles vrij besteedbaar is.
Tot slot
Er is geen universeel beste type uitvaartverzekering. De keuze hangt af van wat je belangrijk vindt: ontzorging of vrijheid. Wat wel voor iedereen geldt: controleer af en toe of je polis nog aansluit bij wat je wilt, en gebruik daarvoor je eigen wensen als maatstaf in plaats van een gemiddelde.
Dit artikel informeert en geeft geen persoonlijk financieel advies. Eindstation.nl is geen financieel adviseur en bemiddelt niet bij het afsluiten van verzekeringen. Bij twijfel over je eigen situatie kun je terecht bij een onafhankelijk financieel adviseur met een AFM-registratie.
Vergelijk de uitvaartverzekeringen of reken je eigen situatie door.